
海外移住が決まって、日本の銀行口座をどうするか決められないまま止まっていませんか。全部閉じるべきなのか、残せるのか。 2026年9月にアメリカへ移住した私は、閉じるつもりだった口座を3つ閉じられないまま渡米しました。 日本にはいま5行残っています。 先にお伝えします。全部は終わりません。 そして、終わらなくても回る形は先に作れます。
はじめにお読みください この記事は2026年10月時点の私の状況です。非居住者の口座の扱い・手続き・手数料は金融機関ごとに違い、変更されます。最新情報は各金融機関の公式サイトで必ずご確認ください。 税務の個別の判断は税理士、口座の個別の取り扱いは各金融機関にご相談ください。
ビザ申請そのものの流れは別記事にまとめています。口座の整理は、ビザが下りたあとに来る実務です。
→ 関連記事:アメリカ配偶者ビザ申請の体験談|期間は1年9ヶ月・費用と流れ全記録
海外移住したのに銀行口座は5行残っている
先に答えからお伝えします。渡米して日本を出たあとの、私の口座の状態です。
| 状態 | 銀行 |
|---|---|
| 残す設計にした | ソニー銀行 |
| 閉じられなかった | 三菱UFJ銀行 |
| 閉じるつもりが終わらなかった | 楽天銀行 / 住信SBIネット銀行 / あおぞら銀行 |
| 閉じた | 静岡銀行 / ゆうちょ銀行 / 三菱UFJ銀行の別の口座 |
意図して残したのは、いちばん上の1つだけです。 あとの4つは、閉じるつもりだったのに終わらなかったほうです。
渡米前の私の計画はこうでした。使っていない口座を全部閉じて、非居住者でも使える口座を1つ残す。実際に閉じられたのは、使っていなかった3つだけでした。
残っている4つのうち、1つは渡米後にようやく閉じられそうなところまで来ています。 残りの3つは、年明けの一時帰国までそのままです。
ここで言葉の確認です。非居住者とは、日本に住所がない状態の人をさします。海外転出届を出して住民票が除票になると、原則この扱いです。多くの銀行の規約は居住者を前提にしているので、ここで扱いが変わります。
そして、この状態でも生活は回っています。理由は、閉じられた数ではなく、残った口座に手が届いたかどうかでした。
銀行口座の整理が終わらない3つの理由
閉じられなかった口座を並べてみて分かったのですが、止まった理由が全部違いました。 精神論ではなく、仕組みの話です。
| 止まり方 | 何が起きるか |
|---|---|
| 入金の受け皿になっている | 振込先の変更が終わるまで閉じられない |
| 出金の引き落とし先になっている | 振替先の変更が終わるまで閉じられない |
| 手続き自体が通らない | 理由が分からないまま残る |
自分の口座がどれに当たるかで、必要な時間がまったく変わります。順に書きます。
入金の受け皿になっている
お金が入ってくる口座は、入金先を移すまで閉じられません。
私はブログの収益の振込先にしていた口座がありました。振込先を別の銀行に変更する手続きに時間がかかり、そのあいだは閉じられない状態が続きました。
ここは比較的シンプルです。振込先を変える相手が1つなら、終わりが見えます。 実際この口座は、もう閉じられそうなところまで来ました。
見落としやすいのは、給与以外の入金です。ブログやフリマの収益、保険の給付、還付金。 年に1回しか動かないものは、通帳を見ても思い出せません。
出金の引き落とし先になっている
こちらが重たいほうです。引き落としを止めるには、相手側の登録を変えてもらう必要があります。
私の場合、2つありました。1つは光熱費の支払いに使っているクレジットカードの引き落とし先。もう1つは、別のクレジットカードの振替口座です。
そして後者で、いちばん大きな誤算が起きました。
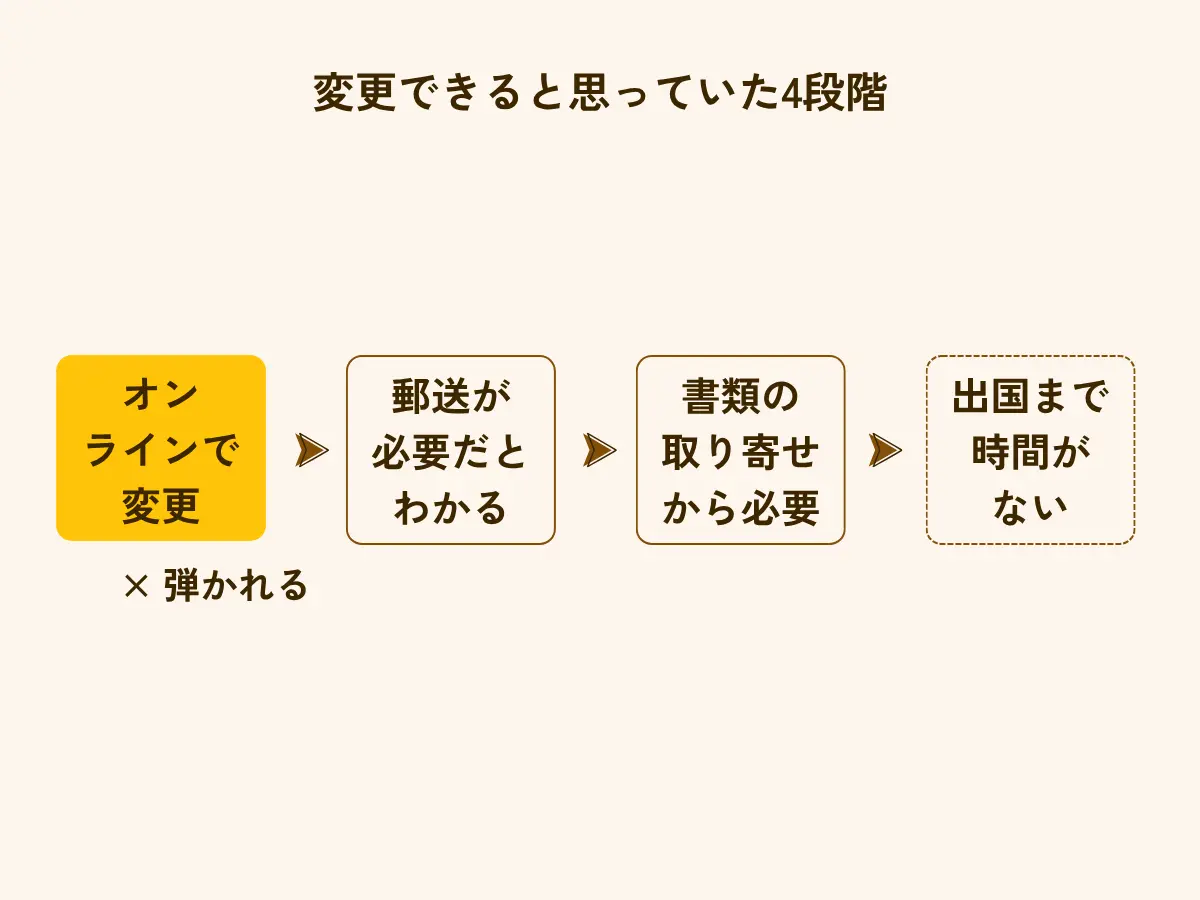
オンラインで済むと思っていたら、郵送でした。しかも、書類を取り寄せるところからでした。 この1段階を数えていなかったのが、私の逆算の失敗です。
結果として、この口座は閉じないことにしました。 当初は閉じる方針でした。海外からだと確かめにくいので、年明けの一時帰国まで手がつけられません。
さらに、変更そのものが通る場合でも、すぐには切り替わりません。私が確認した範囲では、反映まで1〜2ヶ月かかると案内されました。
出国まで約2週間 << 書類の取り寄せ + 郵送 + 反映1〜2ヶ月つまり、引き落としが設定されている口座は、閉じたい日の2〜3ヶ月前から動かないと終わりません。
これから整理する方にお伝えできることは、ひとつです。まずオンラインで変更できるかだけ、先に試してください。 弾かれたら、そこから数ヶ月かかると見てください。変更の可否を確かめる作業を、いちばん最初に置くのが正解でした。
オンラインの手続きが通らない
3つめは、理由が分からないまま残ったものです。
使っていなかった口座をオンラインで解約しようとしたのですが、手続きが途中で通りませんでした。 否認のような形で止まり、何が足りなかったのかは今も分かっていません。
これは誰にでも起こります。 起きたときに痛いのは、日本にいないと窓口で聞けないことです。
オンラインで完結する前提で予定を組まないでください。 通らなかったときに窓口や電話へ回れる日を、出国前に1日だけでも空けておくと違います。
出国前にやるのは閉じることではなく残す設計
ここが、渡米してみて分かったことです。
閉じる作業は、終わらなくても生活は止まりません。 止まるのは、残った口座に海外から手が届かないときです。
私が困っていないのは、次の3つを出国前に押さえていたからでした。
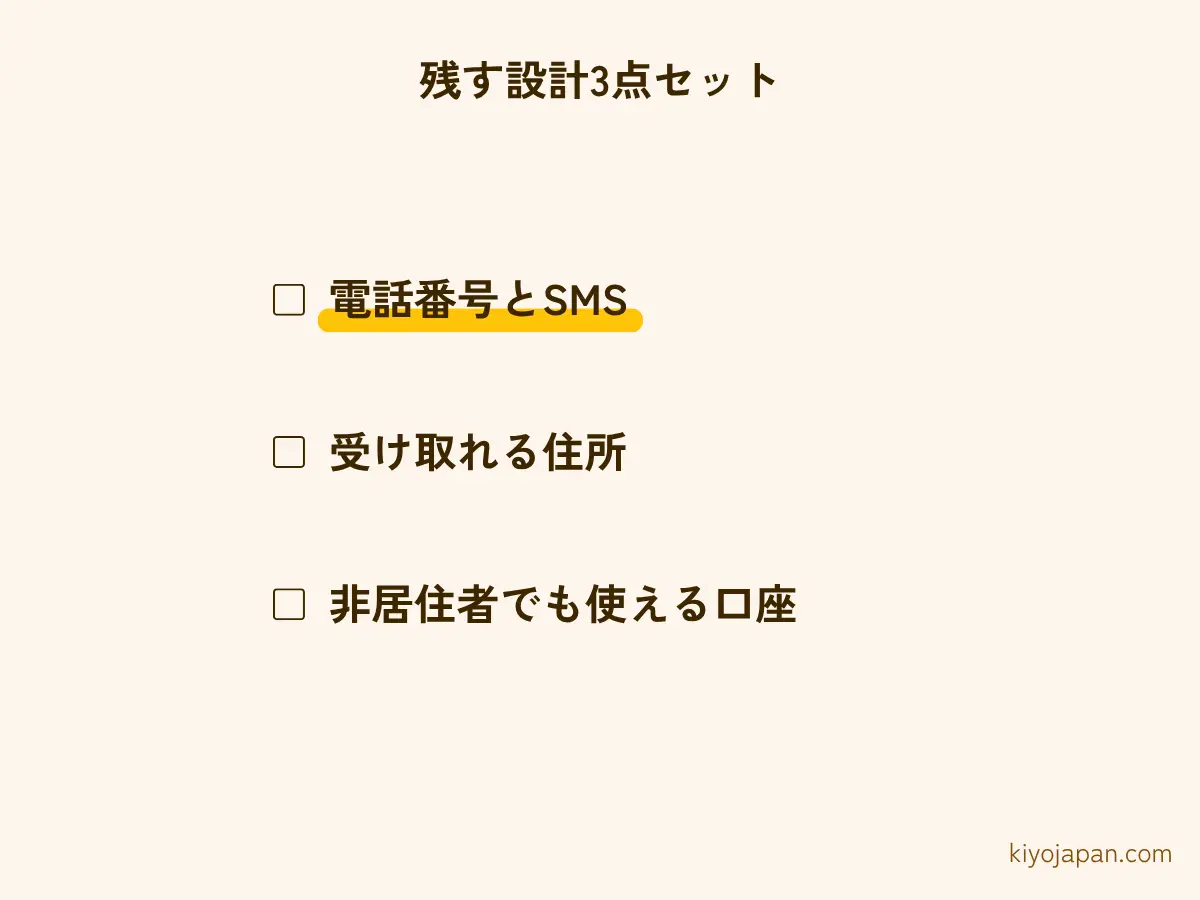
日本の電話番号とSMSを残す
これがいちばん効いています。 そして、閉じる前提で準備していると、たどり着けない項目です。
日本の銀行のログインや振込の本人確認は、日本の携帯番号へのSMSを使う設計になっているものがあります。つまり番号を解約すると、口座は残っているのに入れなくなります。
私は日本の電話番号とSMSを残しました。そしてアメリカから、日本の口座にログインして振込まで実行できています。 認証のSMSは日本の番号に届くので、そのまま使えました。
ここは順番が逆になりやすいところです。渡米前は、日本の携帯はもう要らないと考えがちです。私もそう考えていました。でも口座を1つでも残すなら、その口座に入る経路も一緒に残す必要があります。 番号の解約は、口座の整理が全部終わってから考えるほうが安全だと思います。
認証の方式は金融機関ごとに違い、変更されます。ご自身の口座が海外からどうやって入る設計になっているかを、出国前に確認してください。 SMS以外の方式を用意している銀行もあります。
郵便物を受け取れる住所を1つ決める
口座を残すと、書類やカードが日本の住所に届きます。解約でも書類の往復が発生します。日本に受け取れる住所がないと、残すほうも閉じるほうも止まります。
私は実家を受け取り先にして、残す口座も閉じる口座も登録住所をそこに寄せました。
これは全部閉じる人にも必要です。 閉じる手続きそのものに住所が要ります。
非居住者でも使える口座を1つ持つ
渡米の約3ヶ月前に、持っていた口座の銀行における非居住者の扱いを確認しました。結果は、維持が難しいという回答が大半でした。だから使える口座を1つ作る必要がありました。
そこで渡米前にソニー銀行の口座を開きました。公式ページには、海外に居住したあとも円預金の入出金や国内からの振込の受け取りができる一方で、投資信託の購入はできない、海外送金には使えないと記載されています(ソニー銀行・2026年10月時点で確認)。
そして、ここが順番の話です。同じページに、海外に居住している状態では新規の口座開設はできないと記載されています。 残せる口座を持つなら、出国前に開くしかありません。 私が気づいたのは渡米の4ヶ月前でした。
ひとつ、正直に書いておきます。どの銀行が合うかは、残る引き落としや受け取るお金の形で変わります。 おすすめとして挙げているわけではありません。条件も変わるので、各金融機関の公式サイトで最新の記載をご確認ください。
間に合わなかった手続き2つと、詰まなかった理由
上の3つは押さえました。いっぽうで、出国前に終わらなかった手続きが2つあります。 隠さずに書きます。
| 終わらなかったこと | 本来やること | 今どうなっているか |
|---|---|---|
| 国外への住所変更届 | 残す口座に、海外に住むことを届け出る | 未提出 |
| 認証方式の海外向けへの変更 | 海外から入れる方式に切り替える | 未変更 |
そして、どちらも詰んでいません。 日本の電話番号を残したので、いまの方式のまま入れているからです。
ただし、間に合わせたほうがよい理由もあります。 届出は規約上の手続きなので、出していない状態を続けるのは本来の形ではありません。番号を手放す日が来たら、認証の経路もそこで切れます。
つまりこの2つは、出国前の締切ではなく、渡米後に片づけられる宿題でした。 いっぽう締切が動かないのは、非居住者になると新しく口座を開けないことと、番号を解約すると入れなくなることです。ここだけは出国前にしか手を打てません。
優先順位をつけるなら、締切が動かないものから押さえてください。
手続きの要否と期限は金融機関ごとに違い、変更されます。ご自身の口座の扱いは、必ずその金融機関の公式サイトでご確認ください。
結婚で姓が変わった人は氏名変更の順番で決まる
国際結婚で姓を変えた方は、ここが1段増えます。
パスポートは新しい姓、口座の名義は旧姓のまま、という状態になります。名義が旧姓だと、解約の手続きでも本人確認で止まりやすくなります。 氏名変更には戸籍謄本が要るので、役所に行く日が先に必要です。
そして、順番の罠がもう1つあります。引き落としの登録名が旧姓のままなら、口座の氏名を先に変えると振替が通らなくなることがあります。 名義が一致しなくなるためです。私は渡米後に残る引き落としがあるので、その口座の氏名変更だけは、引き落としが終わる日まで動かさないことにしました。
住所変更・氏名変更・解約の3つは、どれを先にやるかで結果が変わります。 引き落としが残っている口座については、引き落としの登録名から逆算してください。
ここも、住民票に期限があります。海外転出届を出して住民票が除票になると、マイナンバーカードと運転免許証が身分証として機能しなくなります。 銀行の手続きには本人確認書類が要るので、住民票を抜いたあとでは手続きができません。
私は転出前に実家のある市への転入を一度挟みました。住民票が生きたまま残るので、出国までに銀行・年金の手続きができます。転出届を出したのは、出国の約2週間前でした。
日本の口座を残しても海外送金はできない
口座の整理まではこれで終わりです。でも、ここで次の問題が出てきます。
残ったお金を、どうやってアメリカに持っていくか。
日本に残した口座から、現地にお金を送れるとは限りません。 私が残した口座の公式ページにも、海外送金には使えないと記載されています。日本円を置いておく機能と、海外へ送る機能は別物でした。
私は銀行の外貨送金とWiseの両方を調べて、Wiseを使うことにしました。 決め手は、送金時に適用されるレートと手数料が、送金前の画面で全部見えることでした。銀行送金だと、中継銀行の手数料が後から引かれていて、着金額が読めないことがあります。
もちろん万能ではありません。一度に大きな金額を送る場合は、本人確認の追加書類を求められて時間がかかることがあるようです。急いでいる方には向かないかもしれません。
実際に送るのは、私もこれからです。 現地の口座がまだなく、そこが整ってからになります。
手数料は送金額と通貨で変わります。
なお、残す/閉じるを決めるのと同時に、送金の手段を1つ決めておくことをおすすめします。渡米直後は現地の口座がすぐに作れないことがあるので、着いてから考えると手元の資金で足踏みします。
もうひとつ。日本を出たあとも、日本で払うものが残ります。 住民税がその代表で、その年の1月1日時点の住所地で課税されるため、年の途中で海外に出ても納付が残ります。払う先が日本なら、払う口座も日本に要ります。税の扱いは状況で変わるので、お住まいだった自治体か税理士にご確認ください。
まとめ:銀行口座の整理の要点3つと次の一歩
要点を3つにまとめます。
- 全部は閉じられません。私は3つ閉じられないまま渡米しました。 原因は自動引き落としです。振替先の変更が通らないことがあり、通っても反映に1〜2ヶ月かかります。閉じたい日の2〜3ヶ月前から動かないと終わりません
- 出国前にやるのは、閉じることではなく残す設計です。 日本の電話番号とSMSを残す/郵便を受け取れる住所を1つ決める/非居住者でも使える口座を1つ持つ。この3つで、閉じ終わっていなくても生活は回ります
- 締切が動かないものから押さえてください。 非居住者になると新しく口座は開けません。番号を解約すると、口座が残っていても入れなくなります。いっぽう住所変更の届出や認証方式の変更は、渡米後にも追いつけます
次の一歩は、閉じようとしている口座から何が引き落とされているかを、明細で全部拾うことです。紙に書き出すだけで、どの口座が今回は閉じられないのかが決まります。10分で終わります。
そのうえで残す口座を決めたら、その口座に海外からどうやって入るのかを確認してください。 ここが、あとからいちばん取り返しにくいところです。
渡米前に済ませておく医療にも、同じ逆算が要ります。歯科は通院4回・約7週間かかりました。
口座の整理を始めたころ、私は全部閉じてすっきりさせるつもりでいました。あのとき自分に言えるなら、こう言います。全部は閉じ終わらないよ。閉じる数を数えるより、残す1つを使える状態にしておきなさい。
あとは、海外移住する可能性が出てきた時点で、もう少し整理しておけば良かった、、、と思いました。
まだ移住まで時間のある方は、お仕事など忙しいかと思いますが、なるべく早く残す口座に集約していくようにすると移住直前の自分を助けることになると思いますのでぜひご検討ください!
※本記事は2026年10月時点の私の状況に基づきます(公式ページの記載も2026年10月時点で確認しました)。非居住者の口座の取り扱い・必要書類・認証の方式・手数料・税の扱いは、金融機関や自治体によって異なり、変更されます。最新情報は各金融機関および各自治体の公式サイトで必ずご確認ください。 個別の判断は、各金融機関・税理士にご相談ください。

